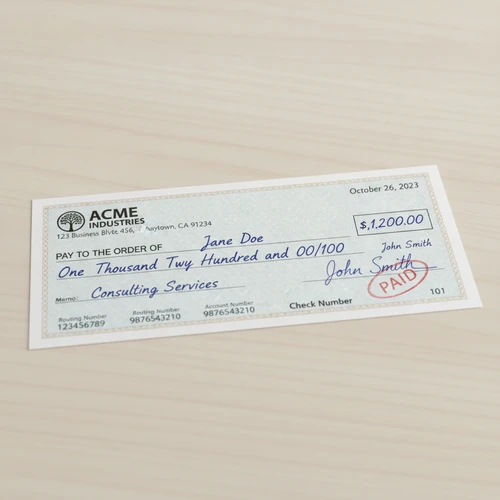
ניהול תזרים מזומנים הוא אחד האתגרים הגדולים ביותר של כל בעל עסק בישראל. שוטף פלוס 30, שוטף פלוס 60, ואפילו שוטף פלוס 90 הם מושגים שבשגרה, אך בפועל הם יוצרים בורות תזרימיים שמקשים על תשלום לספקים, משכורות והוצאות שוטפות. כמנהל פיננסי שמלווה עסקים מזה שנים רבות, נתקלתי באינספור מקרים שבהם עסקים רווחיים לחלוטין נקלעו למחנק אשראי רק בגלל פער זמנים בין ביצוע העבודה לקבלת התמורה בפועל. כאן נכנס לתמונה הפתרון של גלובל פאי, המסייעת לעסקים להפוך נייר דחוי לכסף נזיל ומיידי.
למה תזרים המזומנים שלכם תקוע?
צ'קים דחויים הם כלי תשלום נפוץ מאוד בכלכלה הישראלית, אך הם מהווים חרב פיפיות. מצד אחד, הם מאפשרים לכם לסגור עסקאות גדולות; מצד שני, הם משאירים אתכם ללא מזומנים זמינים לפעילות השוטפת. כדי לפתור את הבעיה הזו בצורה חכמה, הכנתי עבורכם מדריך מעשי, צעד אחר צעד, שיסביר לכם איך לבצע את התהליך בצורה הבטוחה והמשתלמת ביותר.
שלב 1: בדיקת תקינות הצ'ק ואמינות המושך
לפני שאתם פונים לבצע עסקת מימון, עליכם לוודא שהצ'קים שבידיכם אכן ניתנים לניכיון. בדקו את הפרטים הבאים:
- תקינות פיזית: ודאו שאין מחיקות, שהתאריך נכון, שהסכום במילים ובספרות זהה, ושהחתימה קיימת וברורה.
- הגבלת סחירות: שימו לב אם על הצ'ק מופיע הכיתוב "למוטב בלבד". צ'ק שאינו סחיר דורש טיפול ספציפי ומותאם.
- בדיקת רקע קלה: נסו להבין מי עומד מאחורי הצ'ק. האם מדובר בחברה יציבה ומוכרת? חברות פיננסיות בוחנות את רמת הסיכון של מושך הצ'ק כדי לקבוע את תנאי העסקה.
שלב 2: בחירת הגורם הפיננסי המתאים ביותר
זהו השלב הקריטי ביותר בתהליך. עליכם לבחור בין המערכת הבנקאית לבין גופים חוץ-בנקאיים מורשים. שירותי ניכיון צ'ק לעסק הניתנים על ידי חברות מקצועיות ובעלות רישיון כמו גלובל פאי מציעים יתרונות משמעותיים בהשוואה לבנקים:
- התהליך מהיר בהרבה ואינו דורש בירוקרטיה מתישה.
- העסקה אינה תופסת את מסגרת האשראי הבנקאית שלכם, מה שמאפשר לכם לשמור על גמישות פיננסית מול הבנק.
- התנאים מותאמים אישית לצרכים הדינמיים של העסק שלכם.
שלב 3: הכנת המסמכים הנדרשים לביצוע העסקה
כדי לבצע ניכיון צ'ק בצורה חוקית, מהירה ובטוחה, עליכם להכין מראש מספר מסמכים המעידים על העסקה שבגינה התקבל התשלום. גופים פיננסיים מפוקחים מחויבים לוודא כי מאחורי הצ'ק עומדת עסקת אמת (מונע הלבנת הון ומעשי מרמה). הכינו מראש:
- חשבונית עסקה או חשבונית מס שהוצאתם ללקוח.
- תעודת משלוח או אישור ביצוע עבודה חתום על ידי הלקוח.
- פרטי חשבון הבנק שלכם שאליו יועבר הכסף המזומן.
שלב 4: קבלת הצעת מחיר וביצוע הניכיון
לאחר שתציגו את הצ'ק ואת המסמכים התומכים, הגוף המממן יבצע הערכת סיכון מהירה ויציע לכם הצעה הכוללת את עמלת הניכיון (הריבית). העמלה נגזרת ממשך הזמן שנותר עד לפירעון הצ'ק ומדירוג האשראי של מושך הצ'ק. לאחר חתימה על ההסכם, הכסף יועבר ישירות לחשבון הבנק שלכם או יימסר לכם בצורה של צ'ק מזומן/העברה בנקאית מיידית.
החוויה האישית שלי: הצלת תזרים ברגע האחרון
אני רוצה לשתף אתכם בסיפור קצר מהקליניקה הפיננסית שלי. לפני מספר חודשים פנה אליי בעל מפעל לייצור רכיבי אלקטרוניקה מאזור המרכז. הוא זכה במכרז ממשלתי גדול, אך נדרש לרכוש חומרי גלם במאות אלפי שקלים באופן מיידי כדי להתחיל בייצור. הלקוח הממשלתי שילם לו בצ'קים דחויים ל-90 יום. הבנק סירב להגדיל לו את מסגרת האשראי, והוא עמד בפני סכנה ממשית של אובדן הפרויקט וירידה לטמיון של חודשי עבודה רבים. פנינו יחד לחברת גלובל פאי, ולאחר בדיקה מהירה של תקינות הצ'קים והעסקה, המפעל קיבל את המזומנים הדרושים בתוך פחות מ-24 שעות. המכרז בוצע בהצלחה, והעסק המשיך לצמוח ללא עיכובים.
סיכום והמלצות לבעלי עסקים
ניכיון צ'קים הוא כלי פיננסי לגיטימי, יעיל ובטוח לחלוטין כאשר הוא מבוצע באמצעות גופים מורשים ומפוקחים. הוא מאפשר לכם לקחת שליטה מלאה על תזרים המזומנים שלכם, לא לפספס הזדמנויות עסקיות ולשמור על יחסים מצוינים עם הספקים שלכם. זכרו תמיד לעבוד בצורה מסודרת, לבדוק את תקינות הצ'קים מראש, ולבחור בשותף פיננסי אמין ומקצועי שילווה אתכם לאורך כל הדרך.
נכתב על ידי דוד גבאי